“中国智能座舱已经走过‘比配置’,正在进入‘比平台’的阶段。”北京工业大学教授王超在接受包括中国经济网在内的记者采访时表示,“智能座舱解决方案去年市场规模在1500亿元以上,2029年将接近3000亿元,占全球近四成。规模大、场景密、迭代快的特点在中国同时成立,别的市场很难找到。”但他也提醒,”平台竞争已经开局,平台主导还没有落定。”
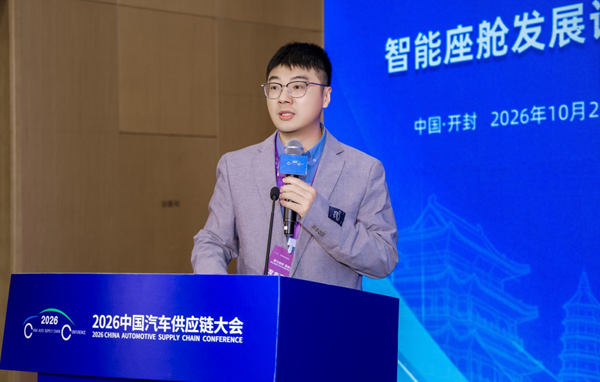
王超
在近日举办的2026中国汽车供应链大会上,王超发布的《中国汽车零部件产业发展报告(2026)——智能座舱产业》(以下简称“报告”)指出,国内智能座舱整体呈现“强终端、强集成、平台加速、底座待补”的市场格局,其中补齐短板的时间窗口期在2026年—2027年。
王超认为,当前智能座舱最大的短板是高端芯片和基础软件,在补短板过程中“有亮点,但不能乐观”。“如果补不齐,就会停在‘有装机量,没有平台权’的阶段。份额做得再大,利润和话语权也会流向掌握底座的人。”
中国定义全球智能座舱量产节奏
在智能电动汽车时代,电池和智能驾驶辅助系统是绝对核心,而智能座舱也有独特价值。“智能座舱离用户最近,也是其对智能最直观的感受;是软件定义汽车最先落地的地方,包括操作系统、OTA、大模型等;是智驾的‘翻译官’,车在想什么、何时该人接管,都要靠座舱讲清楚。”王超说。
《报告》显示,全球智能座舱格局呈现“亚太主规模、欧美主高端”的格局,中国在很大程度上决定全球量产节奏与成本曲线。王超认为,这是“有具体所指的”,中高算力平台何时量产成熟、显示器件何时出现价格拐点、多模态交互何时下沉、域控多久迭代一代,“这几张时间表,如今在相当程度上取决于中国市场的落地速度”。
王超举例道,去年国内乘用车通过OTA推送的功能更新超过一万项,比前年多了三成;大众和小鹏联合开发的电子电气架构,从签协议到量产仅用24个月;宝马新一代iX3中国版,大约七成软件工程在中国完成。
“国际供应商如果还按‘欧洲定义、中国生产’的固有节奏,平台就会慢一到两个产品周期。”王超提醒,“节奏我们定得了,规则还得一起定,因为在高端生态入口和国际标准等方面,欧美仍然有很强的话语权。”
王超认为,中国智能座舱最大优势,是拥有全球最强的量产验证土壤,以及从材料、面板、模组到整机的完整链条。“能持续放大的优势,一是显示、HUD、语音等交互环节,已经有全球外溢能力;二是域控集成和工程迭代的速度;三是大模型应用和场景创新。”
当然,中国智能座舱也有一定的天花板。“一方面是看不见的底座,包括高端芯片和基础软件;另一方面是体系证据,在欧美拿高端项目需拿出软件过程能力、功能安全、网络安全的完整证据链,并承诺十年以上维护。”王超说,“海外拼的不是价格,是体系。”
同质化的病根在于从配置表出发
然而,目前用户在使用智能座舱中依然存在痛点,那就是从”看不懂”转变为”做不准”。王超排序其中的根源:第一是工程化,配置上车速度超过稳定性改善速度,验证体系没跟上;第二是产品定义从器件出发,营销和首发节奏成为放大器。“用户的信任攒起来很慢,丢起来却很快。”
在王超看来,AI座舱在会聊天很快会变成标配,甚至比此前的多屏和语音来得还快。大模型越来越像一种可以采购的能力,但这一轮不会简单重复老路,壁垒换成了执行层、可信和长期运营等。“今天各家的话术很像,三年以后拉开差距的,是谁的任务完成率高、谁的用户敢用。”
“智能座舱同质化的病根在于,企业从配置表出发,你有几块屏我也上,你接大模型我也接。”王超说,“差异化是从用户要完成的任务出发,通勤要少打扰、家庭要把车变成移动的家、年轻人看重情绪价值、商务和银发用户最重隐私可靠,如今‘做得准’就是最大的差异化。”
王超认为,未来三年,单车价值的主体仍是硬件和平台,增量来自结构升级,多一块屏已经不灵了。“确定性最高的是高算力域控和舱驾融合平台、法规推动的驾驶员监测,以及评价体系拉动的HUD和前向显示;而软件订阅更像进入高端项目的准入资格,而不是利润来源。”
值得关注的是,当前中国智能座舱份额全球第一,但高端芯片高通占约72%,“看不见的底座”仍受制于人。“国产替代的真正标尺不是装配率”,王超说,“一台中国Tier1交付的座舱域控,按装配率算是百分之百国产,但芯片、实时操作系统、功能安全评估可能都来自海外;按平台能力算,替代深度也许不到三成。”
“更硬的标尺是,同一套软件栈能否在两家以上芯片、两个以上区域市场,同时通过认证并长期维护。国内目前能做到的企业,大概在五家以内。”王超强调,国产替代难在生态锁定,国产芯片要过“性能可用、生态好用、认证可信、长期可维护”四道关,“每一道都以年计,成本优势加不了速”。
补底座短板关键窗口期仅有两年
针对《报告》总结的智能座舱“强终端、强集成、平台加速、底座待补”格局,王超解读为市场拉动型成长的自然结果,“中国企业从离市场最近的地方成长起来,如屏幕、HUD、语音、域控集成,拼的是速度和成本,规模越大越有优势”
然而,底座层的规律完全不同,“规模可以把一套软件的适配周期从12个月压到6个月,却没法把一颗车规芯片18个月的验证周期压到9个月。”王超强调,终端强是好事,接下来要让终端环节的现金流和应用场景,反过来养底座。
在王超看来,智能座舱补底座的关键窗口期在2026年—2027年,原因在于架构、AI和规则会在这两年内同时到位。架构层面,域控搭载率超四成,舱驾一体的单芯片平台开始量产,现在定点平台要撑两三代车型;AI层面,智能体正从“能对话”走向“能执行”;规则层面,网络安全、软件升级两项强制国标今年7月起执行,明年还有两项接上,欧美的新规也集中在这两年。
针对短期供货与自主可控的矛盾,王超主张“不要二选一,而是做双底座”。“同一套软件栈同时适配一家国际主流和一家国产芯片,把换芯片的移植工作量压到首次开发的四分之一以内,实现短期供货有保障,长期也有退路。”
具体来看,“车企旗舰车型首发,用成熟平台保交付;国产平台重点在中端主流车型的换代,先把量跑起来,再往高端走。”王超认为,资源分配参考“七二一”:七成投客户和量产时间都明确的成熟项目,两成投成长型热点,一成以内做前沿探索。他还提醒,备选供应源一定要“经过验证”,只是“找到了”不算数。
王超建议,政策层面支持重点从“某颗芯片、某个项目的国产化”,转到共性基础软件、工具链和共享验证认证设施;车企智能座舱要做平台经营,软件架构、用户入口、数据闭环、服务运营握在手里;投资者要清晰智能座舱赛道已经从高成长进入高选择,别为配置和概念估值买单。(中国经济网记者 姜智文)
(责任编辑:郭跃)